住宅ローン滞納で競売・強制退去?回避の判断基準と任意売却の進め方
admin
不動産コラム | Kenji Muranaka
「住み慣れた家を離れたくないけれど、まとまった資金が必要になった」「老後の生活資金を確保したいが、引っ越しは避けたい」といった悩みを抱える方にとって、有力な選択肢となるのが「リースバック」という仕組みです。
リースバックは、自宅を専門の不動産会社などに売却し、その後は賃貸借契約を結ぶことで、そのまま同じ家に住み続けることができるサービスです。一見すると非常に便利な仕組みですが、通常の不動産売却とは異なる独自のルールやリスクが存在します。安易に契約を結んでしまい、後から「こんなはずではなかった」と後悔するケースも少なくありません。
本記事では、不動産実務に携わるエージェントの視点から、リースバックの基本的な仕組みやメリット・デメリット、エンドユーザーが検討する際に必ずチェックすべき重要ポイントを詳しく解説します。あなたの将来を守るための「正しい判断のヒント」としてご活用ください。
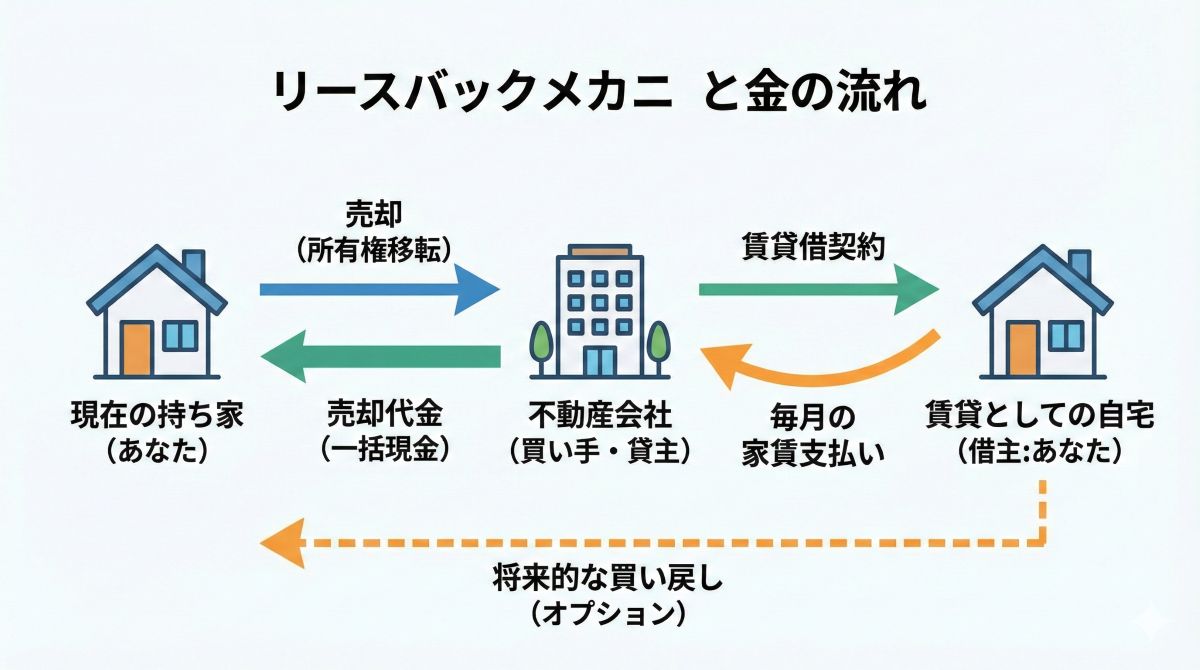
まずは、リースバックがどのような仕組みで成り立っているのか、その基本的な特徴を整理しておきましょう。
リースバックは、以下の2つの契約を同時に行う取引です。
リースバックを利用する最大の利点は、「資産を現金化しながら、生活環境を変えずに済む」点にあります。
一方で、以下のような「コスト面での制約」があることを理解しておく必要があります。
リースバックを検討する際、多くの方が「できるだけ高く売りたい、かつ、毎月の家賃は安く抑えたい」と考えます。しかし、不動産実務の視点で見ると、この2つを両立させるのは非常に困難です。その理由を、買い手である不動産会社の視点から紐解いてみましょう。
リースバックの買い手(投資家や不動産会社)にとって、その家は「住まい」ではなく「投資対象」です。彼らは、支払った購入価格に対して、年間でどれくらいの賃料収入が得られるか(期待利回り)を基準に価格を決定します。
ここがポイント!
リースバックにおける売却価格の決定式は、おおよそ以下のようになります。 「売却価格 = 年間家賃 ÷ 期待利回り」
つまり、家賃を安く設定すればするほど、投資としての価値が下がるため、売却価格(手元に入るお金)も反比例して低くなってしまうのです。これが、リースバックの価格が市場相場よりも低くなる構造的な理由です。
実務上、最も注意が必要なのが「賃貸借契約の種類」です。ここを曖昧にすると、将来的に強制退去のリスクを抱えることになります。
不動産を売却して利益(譲渡益)が出た場合、所得税や住民税が課税されます。リースバックであっても通常の売却と同じ扱いです。「3,000万円の特別控除」などの特例が受けられるかどうかは、所有期間や居住実態によって異なりますので、事前に税理士へ確認するか、最寄りの税務署で相談することをお勧めします。
リースバックは、適切に活用すれば非常に有効な手段ですが、勢いで決めてしまうのは禁物です。以下の3つのステップで、冷静に判断してください。
「売却して得られる現金」と「今後10年、20年で支払う家賃の総額」を比較してください。長生きをすればするほど、支払う家賃の総額が売却代金を上回ってしまう可能性があります。その場合、「早めに売却して賃貸住宅へ住み替える」方が経済的に合理的なケースも多いのです。
相談事例:老後資金のためのリースバック
70歳のAさんは、1,500万円で自宅をリースバックしました。月々の家賃は10万円です。この場合、12.5年(82.5歳)で支払った家賃の総額が1,500万円に達します。平均寿命まで存命だった場合、売却代金以上の家賃を支払う計算になります。Aさんは「それでもこの家に住み続けたい」という満足度を優先して契約しましたが、こうした計算を事前に行うことが重要です。
「自宅を活用して資金を得る」方法は、リースバックだけではありません。主に高齢者向けの「リバースモーゲージ」という融資制度もあります。これは自宅を担保にお金を借り、亡くなった後に自宅を売却して返済する仕組みです。所有権を手放さないため、固定資産税の支払いは続きますが、家賃という概念はありません。どちらが自分に合っているか、金融機関や専門家に相談してみてください。
リースバックの条件(価格や家賃)は、会社によって驚くほど異なります。1社だけの提示を鵜呑みにせず、必ず複数の専門業者から「査定」を取り、比較検討してください。その際、単に「高く買ってくれるか」だけでなく、「契約期間の融通が利くか」「将来の買い戻し価格はいくらか」といった細部まで確認が必要です。
注意喚起
「買い戻し価格」は通常、売却価格の1.1倍〜1.3倍程度に設定されることが一般的です。将来的に買い戻すつもりがあるなら、その金額が現実的に用意できるものかどうかを最初に見極める必要があります。
リースバックは、「思い出の詰まった家に住み続けながら資金を確保できる」という、他に代えがたい魅力を持った仕組みです。しかし、その裏側には「所有権の喪失」「相場より低い価格」「継続的な家賃負担」といったシビアな現実があります。
特に「いつまでそこに住みたいのか」「最終的にその家を誰が引き継ぐのか(あるいは誰もいないのか)」という家族の意向やライフプランと照らし合わせることが、失敗しないための最大のポイントです。共有名義の場合や、相続人がいる場合には、必ず事前に親族間での合意形成を図るようにしましょう。
もしリースバックを検討されるのであれば、目先の現金だけでなく、長期的な収支と「住まいの安心」を天秤にかけ、納得のいく選択をしてください. 専門家である不動産エージェントや税理士などの意見を取り入れながら、一歩ずつ丁寧に進めていくことをお勧めします。
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。
一部イメージ作成にAIを活用しています