住宅ローン滞納で競売・強制退去?回避の判断基準と任意売却の進め方
admin
不動産コラム | Kenji Muranaka

「まさか自分が、家を手放すことになるなんて」
夢のマイホームを購入した時には、誰もが明るい未来だけを想像しているものです。しかし、長い人生には予期せぬ落とし穴があります。今回は、実際に住宅ローン破綻に直面した方々の事例を記録したドキュメンタリー映像を参考に、なぜそのような事態に陥ってしまったのか、そして最悪の事態を避けるためにどのような判断が必要だったのかを、不動産実務の視点から解説します。
これから家を売ろうか悩んでいる方、ローンの支払いに不安を感じている方にとって、この記事が「失敗しないための転ばぬ先の杖」となれば幸いです。
今回参考にした情報では、様々な事情で住宅ローンの返済が困難になり、愛着のある我が家を手放さざるを得なくなった方々の姿が描かれています。それぞれの背景は異なりますが、そこには共通する「破綻の引き金」がありました。
特に衝撃的だったのは、多くの方が「家を売却しても住宅ローンを完済できない(残債が残る)」という現実に直面していたことです。
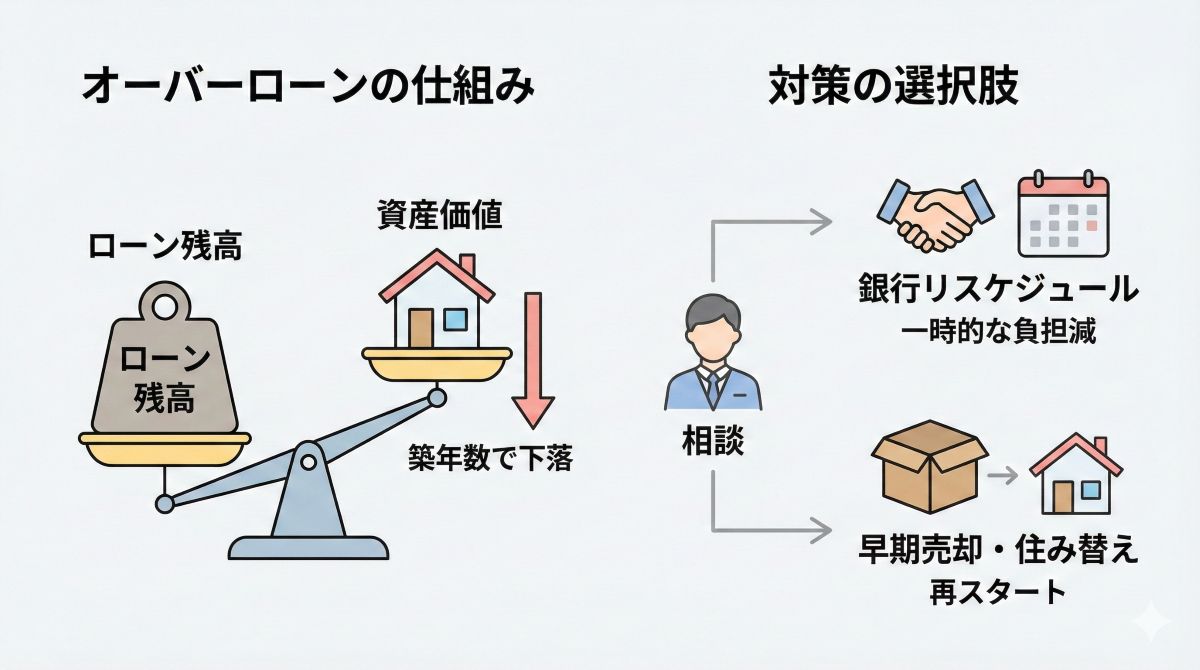
不動産売却の現場で最も辛い場面の一つが、この「オーバーローン(担保割れ)」です。
「家を売ればローンくらい返せるだろう」と考える方は多いですが、日本の木造住宅は築20年も経てば建物の価値はほぼゼロと見なされることが一般的です。一方で、35年ローンを組んでいる場合、20年経過時点ではまだ元金が相当残っています。
新築で購入した瞬間に価格には「新築プレミアム(業者の利益や広告費)」が上乗せされていますが、中古市場に出した瞬間にその分は剥落します。そのため、購入から10〜20年の間は、資産価値の下落スピードにローンの減りが追いつかず、売却価格よりもローン残高の方が多い状態になりやすいのです。
ローンが払えなくなり、競売(けいばい)にかけられるのを避けるための手段として「任意売却」があります。これは金融機関の合意を得て、市場価格に近い金額で売却する方法です。
参考情報の事例でも、多くの方が任意売却を選択していましたが、それでも数百万〜1000万円近くの借金が残り、賃貸アパートに移った後も返済が続くという厳しい現実がありました。
多くの方が陥る最大の失敗は、「貯金を切り崩してギリギリまで耐えてしまう」ことです。手元の現金がなくなってから売却を検討しても、引っ越し費用や新居の契約金すら出せず、身動きが取れなくなります。判断が遅れれば遅れるほど、選択肢は狭まります。
では、万が一ローンの支払いが厳しくなった時、あるいは将来に不安を感じた時、どう動くべきでしょうか。
まずは、今の家がいくらで売れるのか、不動産会社に査定を依頼してください。そして、「売却予想価格 - ローン残高 - 諸経費(仲介手数料など)」を計算します。 プラスになるなら「売り時」かもしれませんし、マイナスならその差額をどう埋めるかを考える必要があります。
滞納する前に、銀行に相談に行きましょう。返済期間の延長や、一時的な返済額の減額(リスケジュール)に応じてもらえる可能性があります。ただし、これは一時しのぎであり、総返済額は増える点には注意が必要です。
「せっかく買った家だから」という執着が、傷口を広げることがあります。収入が減ったなら、身の丈に合った住まいに移ることは恥ずかしいことではありません。むしろ、家計が破綻する前に売却し、手元に現金を残して再スタートを切る方が、生活の質(QOL)を守れるケースが多いのです。
ある50代のお客様は、役職定年で収入が減る前に自宅を売却しました。幸い立地が良く、購入時とほぼ同額で売却できたため、ローンを完済し、手残りの現金で小さな中古マンションを一括購入されました。 「家は狭くなりましたが、ローンのプレッシャーから解放されて、本当に心が軽くなりました」と仰っていたのが印象的です。
住宅ローン破綻は、決して他人事ではありません。人生には「まさか」の坂があります。 重要なのは、苦しくなった時に「まだ大丈夫」と問題を先送りせず、傷が浅いうちに専門家に相談し、現状を客観的に把握することです。
家は家族を守るための場所であり、家を守るために家族が苦しんでしまっては本末転倒です。もし不安があるなら、まずは信頼できる不動産エージェントに査定や相談を依頼することから始めてみてください。
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。 一部イメージ作成にAIを活用しています