自宅を売って住み続けるリースバックの仕組みと注意点|失敗しない判断基準
admin
不動産コラム | Kenji Muranaka
「老後資金が不安。でも住み慣れた家は手放したくない」——そんな背景から、リバースモーゲージを検討する方が増えています。最近はYouTubeやWEBでも「便利そう」「毎月の返済が軽い」と紹介される一方で、あとから条件を知って戸惑うケースも目立ちます。
不動産実務の現場では、リバースモーゲージは“合う人には有効”ですが、売却した場合の手取りと比較しないまま決めると、結果的に数百万円単位で差が出ることがあります。この記事では、一般的に言われている論点を整理しつつ、相続不動産や売却の視点から「後悔を減らす判断軸」を解説します。
一般的には、次のように語られています
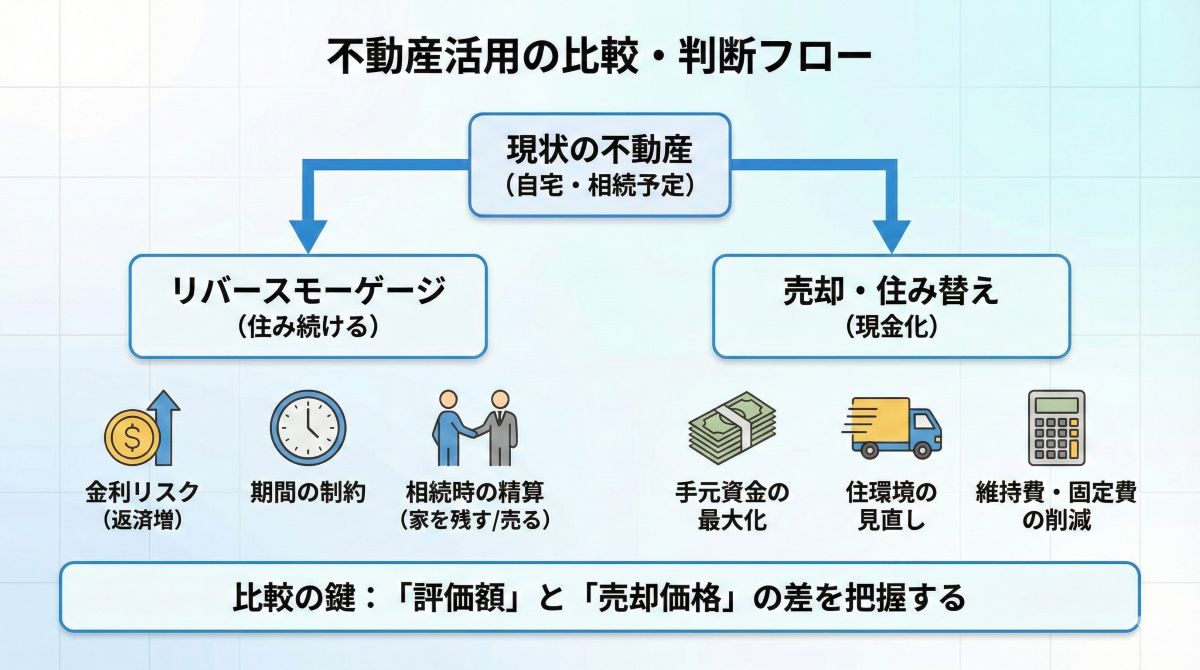
実務で最初にお伝えするのは、リバースモーゲージで基準になる担保評価と、仲介で売れる実勢価格(成約価格)は一致しない、という点です。担保評価は安全側に見られるため、立地が良い・需要が強いエリアほど「売ればもっと出たのに…」となりやすい傾向があります。
特に都市部の駅近マンションや、郊外でも希少性のある土地は、相場の上振れが起きやすい一方、担保評価は急に上がりにくいことがあります。反対に、再建築不可や接道が弱い、極端に細い土地などは、売却自体が難しく、リバースモーゲージも取り扱い不可になることがあります。
相続案件で特に揉めやすいのは、「家を残したい相続人」と「現金化したい相続人」が混在しているケースです。さらに、共有名義や、過去の借入の抵当権が残っている場合は、金融機関側の審査が通りにくく、手続きも複雑化します。
リバースモーゲージは「家に住み続ける」ことが前提になりやすい反面、売却は「資産を現金化して選択肢を増やす」発想です。実務では、次の比較をセットで行うと判断がブレにくくなります。
ポイント:比較の起点は「いま売るといくらか」「売れるまでの期間」「売却にかかる諸費用」「住み替え後の家賃・生活費」です。これを数字にすると、制度の良し悪しではなく、ご家庭に合うかどうかが見えます。
親御さんは「家に住み続けたい」、長男は「実家は残したい」、次男は「相続後に売って分けたい」。この場合、リバースモーゲージを組む前に、相続後の返済原資(現金で返すのか、売却して返すのか)を合意しておかないと、相続発生後にトラブルになりやすいです。遺産分割の方向性とセットで整理しましょう。
郊外は勇気の濃淡があり、同じ市内でも「駅距離」「道路付け」「学区」「築年数」「リフォーム履歴」で成約スピードが大きく変わります。売れない前提で制度を選ぶ前に、まずは複数の不動産会社で査定し、売り出し価格と現実的な成約価格のレンジを把握すると、打ち手(買取、賃貸、解体、更地、測量など)が整理できます。
今すぐやらなくていいこと:焦って契約や申込みを進める前に、「比較のための数字」を集めることが先です。リフォームや解体など大きなお金が動く判断も、売却方針が固まってからで十分なことが多いです(例外として倒壊リスクや近隣危険がある場合は早めに専門家へ)。
次のどれかに当てはまれば、早めの相談が安全です
不動産会社は売却や賃貸の現実的な見立て、金融機関は商品条件、司法書士は名義・権利、税理士は税務(譲渡所得税や相続税の影響)という役割分担ができます。一人で全部決めようとしないことが、失敗回避の近道です。
大切なのは「制度を選ぶこと」ではなく、「あなたの家計・家族関係・不動産の特性に合う出口を選ぶこと」です。数字を集め、家族と方針を共有し、必要に応じて専門家と一緒に進めれば、後悔のリスクは大きく下げられます。
一部イメージ作成にAIを活用しています。
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。


