親族間売買は個人でできる?住宅ローン不可の壁と贈与税リスクの注意点
admin
不動産コラム | Kenji Muranaka
不動産の所有者が住宅ローンの返済に窮したり、相続対策を検討したりする際、選択肢の一つとして浮上するのが「親族間売買」です。住み慣れた家を第三者に渡したくない、あるいは親の借金を解消するために子が買い取る、といったケースは実務上少なくありません。しかし、親族間売買は一般的な売買とは全く異なる独自のハードルが存在します。
今回は、不慣れな業者に依頼したことで、解決できたはずの問題が悪化し、あわや競売という危機に直面した事例を参考に、不動産実務のプロの視点から「親族間売買」を成功させるための秘訣を詳しく解説します。特に、住宅ローンの返済が滞っている場合や、親族間での売却を検討している方にとって、非常に重要な内容となっています。
今回参考にした情報では、住宅ローンの返済が困難になった親の不動産を息子が買い取ろうとしたものの、最初に依頼した不動産会社の対応が遅れ、銀行から「一括返済(競売)」を迫られる事態に陥ったケースが紹介されています。ここから見えてくる重要なポイントは以下の通りです。
特に、対応を先送りにする不誠実な業者に当たってしまうと、本来は任意売却や親族間売買で救えたはずの物件が、最悪の結果である「競売」に流れてしまうリスクが高まります。
親族間売買が「難しい」と言われる理由は、主に二つあります。それは「住宅ローンの難易度」と「税務上のリスク」です。不動産実務に精通したエージェントとして、それぞれの核心部分を深掘りします。
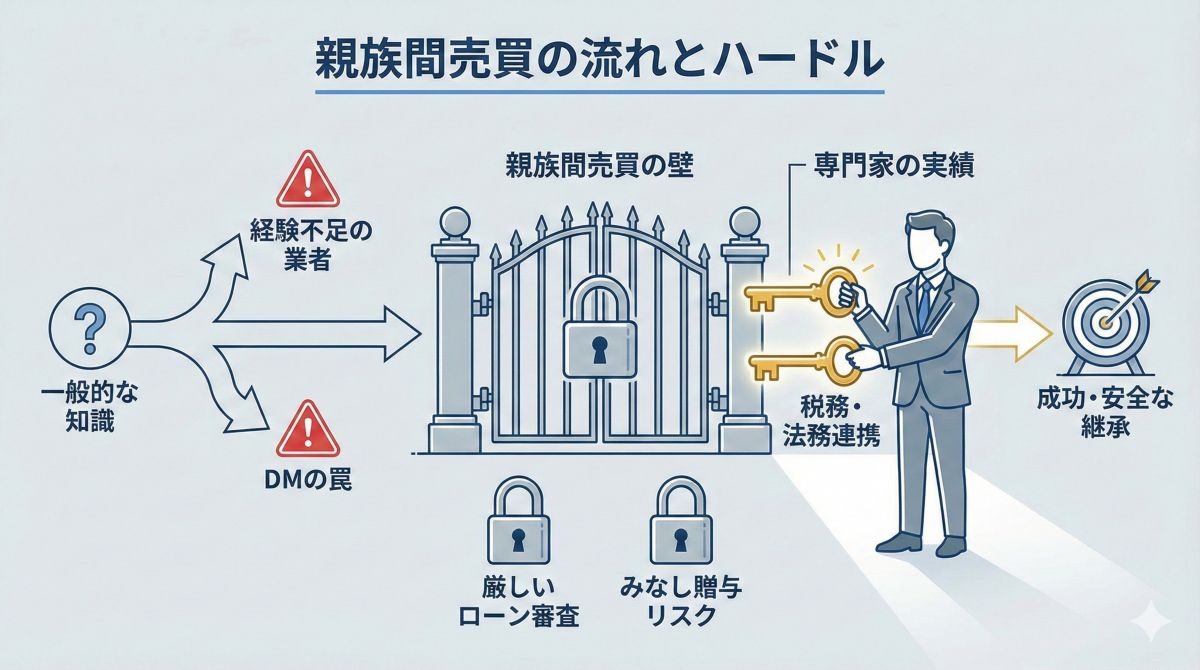
通常、住宅ローンは「本人が居住するため」の融資です。しかし親族間売買の場合、金融機関は「実は贈与を隠れ蓑にした融資ではないか?」「既存の借金を付け替えるための不正ではないか?」と厳格にチェックします。多くの都市銀行やネット銀行では、親族間売買を原則として融資対象外にしていることも珍しくありません。
これを突破するには、売却の「正当な理由(例えば、住宅ローンのリスケジュールや相続対策など)」を論理的に説明し、親族間売買に理解のある特定の金融機関に対して適切な「持ち込み方」を熟知している必要があります。参考情報にあった「3ヶ月放置」されたケースは、業者がこの「組み立て」ができず、審査にすら辿り着けなかった可能性が高いでしょう。
親族間売買では、売買価格の設定が極めて重要です。「親子の仲だから安く譲る」というのは美談ですが、税務上は危険な行為です。相場(時価)よりも著しく低い価格で売買を行うと、その差額分が親から子への「贈与」とみなされる「みなし贈与」に該当し、多額の贈与税が課される恐れがあります。
逆に、住宅ローンの残債を消すために相場より高く売ることも、後に相続が発生した際に他の相続人との間で不公平感を生み、トラブルの火種となります。適正な価格(時価)を証明するために、不動産鑑定士の意見を仰いだり、詳細な査定根拠を作成したりすることが、税理士や司法書士といった士業の方々との連携においても必須となります。
専任媒介契約を結ぶと、その業者に3ヶ月間は任せることになりますが、連絡が滞る、進捗が見えないといった場合は、即座にセカンドオピニオンを求めるべきです。親族間売買や任意売却は「1分1秒」を争うケースが多いためです。
もし、あなたが今、親族間売買を検討していたり、住宅ローンの返済で困って親族への売却を考えたりしているなら、以下の基準で行動してください。
不動産業界には「千三つ(せんみつ)」と言われるほど、口先だけの業者も存在します。「やれます」という言葉ではなく、過去にどのようなスキームで金融機関を通したのか、具体的な事例を提示できる業者を選んでください。HPに特設ページがあるかどうかは一つの目安になります。
ローンさえ通れば良いと考える業者は危険です。売却後に税務署から否認され、贈与税を追徴されたのでは元も子もありません。適正価格の算出根拠や、将来的な相続への影響を含めてトータルでコンサルティングしてくれる専門家が理想です。
特に任意売却や親族間売買といった緊急性の高い案件では、報告の頻度が信頼の証です。参考情報の事例のように、問い合わせても返信がないような状態であれば、その業者はその案件を「手に負えない」と判断して放置している可能性があります。違和感を感じたら、契約期間中であっても他の専門家に相談してください。
親族間売買は、大切な住まいや家族の資産を守るための有効な手段ですが、その道筋は非常に細く、一歩間違えれば「競売」や「重税」という崖下に転落するリスクを孕んでいます。成功の鍵は、物件の査定能力以上に、「金融機関との交渉力」と「法務・税務の知識」を兼ね備えたパートナーを選べるかどうかにかかっています。
もし、現在の依頼先で話が進んでいなかったり、銀行から厳しい催告が来ていたりするのであれば、諦める前に一度、専門特化したエージェントへ相談してみてください。親族間売買には、特有の「定石」があります。正しい手続きを踏むことで、道は必ず開けます。
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。 一部イメージ作成にAIを活用しています