親族間売買で不動産仲介を入れる理由とは?失敗を防ぐ手続きと適正価格の決め方
admin
不動産コラム | Kenji Muranaka
「相続した実家を、兄弟のどちらかが買い取る予定」「親から子へ名義を移すのに売買という形にしたい」――このような親族間売買は、気持ちの面では進めやすい一方で、税金や手続きの落とし穴が多い取引です。
最近、YouTubeやWEBでも「居住用の不動産を売ったら3000万円特別控除で税金が減る」という話題をよく見かけます。ですが、親族同士の売買だと「それ、使えると思っていたのに使えなかった…」となりやすいポイントがあります。
ここでは、一般に言われている内容を整理したうえで、実務で失敗しないための見方を、不動産エージェントの立場から分かりやすく解説します。
一般的には、次のように説明されています
現場で多い誤解が、「住民票がある=必ず居住用」という思い込みです。もちろん住民票や公共料金、郵便物の届き先などは重要な材料になりますが、最終的には生活の拠点として実態があったかが見られます。
実務で“説明力”が上がる資料の例
大事な結論として、親子間・夫婦間・生計が同じ親族など特別な関係者間の売買では、居住用の3000万円特別控除が使えないケースが原則です。つまり、親族間売買を検討する時点で、売主側の譲渡所得税を「控除あり」で見込んでしまうと、資金計画が崩れます。
要注意
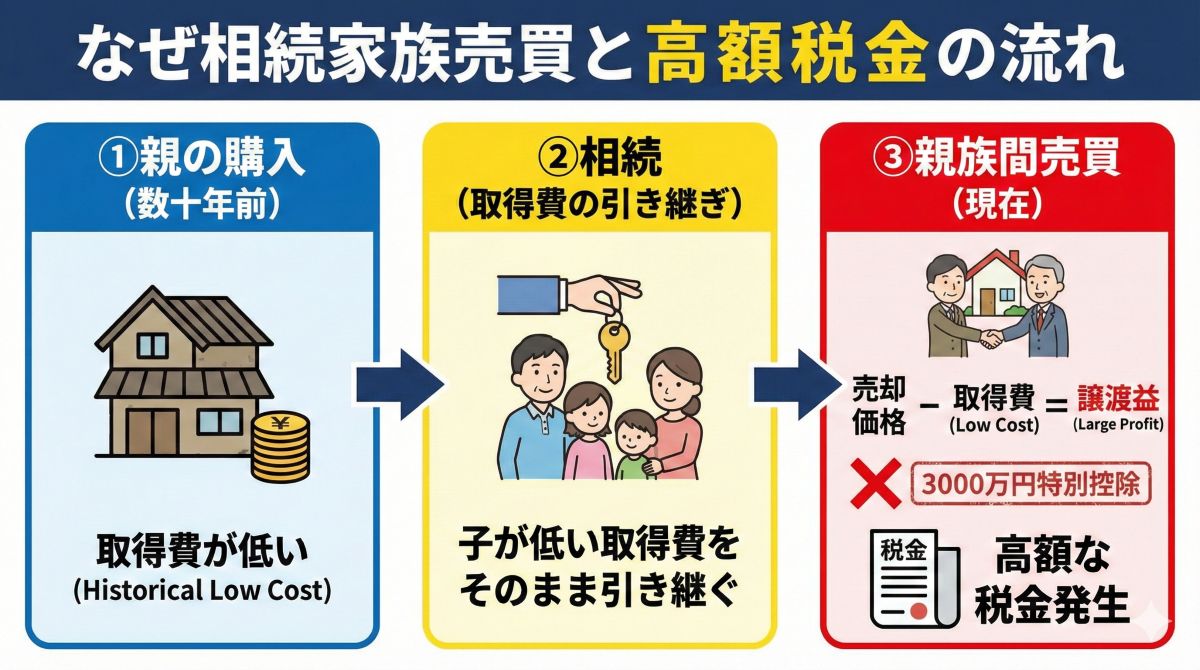
「親族同士だから安く売れば税金も出ないはず」と考えがちですが、相続が絡むと話は別です。取得費(買ったときの価格)が古くて低いと、売却価格がそれほど高くなくても、譲渡益が大きく見えて税負担が重くなることがあります。
相続した不動産を親族に売る場合、譲渡所得の計算では、原則として被相続人(亡くなった方)が取得した時の価格がベースになります。購入時期が数十年前だと、取得費が小さくなりがちで、結果として譲渡益が大きく算定されることがあります。
さらに、親族間売買では3000万円特別控除が使えない前提になるため、「売主が想定以上の税金を払う」というズレが起きやすいのが特徴です。
相談例:兄が弟の共有持分を買い取る予定
実家の土地建物を兄弟で相続し共有に. 弟が現金化を希望し、兄が弟の持分を買い取ることにしました。ところが、被相続人が40年以上前に購入したため取得費が小さく、弟側の譲渡益が大きく計算される見込みに。しかも親族間売買のため3000万円特別控除は使えず、手元に残る金額が当初想定より大きく減る可能性が出ました。
このケースでは、売買価格の妥当性を担保しつつ、税額を試算したうえで、代替案(第三者売却→分配、遺産分割の見直し、条件の組み替え等)も含めて整理しました。
親族間売買で安すぎる価格にすると、税務上は「実質的な贈与」と判断されて贈与税リスクが出たり、金融機関のローン審査で「適正価格の取引ではない」と見られて融資が難しくなることがあります。
親族間売買で“相場”を意識すべき理由
次のどれかに当てはまったら、早めの相談が安全です
相談先としては、税の試算は税理士、名義や登記・契約の整合は司法書士、価格根拠や売却戦略は不動産会社(親族間売買の経験があるところ)が役割分担になります。「誰に何を聞くか」を整理すると、遠回りが減ります。
一部イメージ作成にAIを活用しています
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。