親族間売買

相続不動産を社宅化すると危険?名義と売却でつまずく注意点

admin

相続不動産の名義と売却にも影響?社宅化の注意点

最近、「マイクロ法人を作って、社長の住まいを社宅にすると家賃が経費になって得らしい」といった話をYouTubeやWEBで見かけることが増えました。たしかに制度としては存在しますが、“住まい”は税務・融資・登記(名義)が絡みやすく、特に相続が関係すると一気に難易度が上がります。

この記事では、一般に言われている社宅化スキームの要点を整理したうえで、不動産実務の現場で起きやすい落とし穴と、相続不動産・売却判断にどう影響するかを分かりやすく解説します。
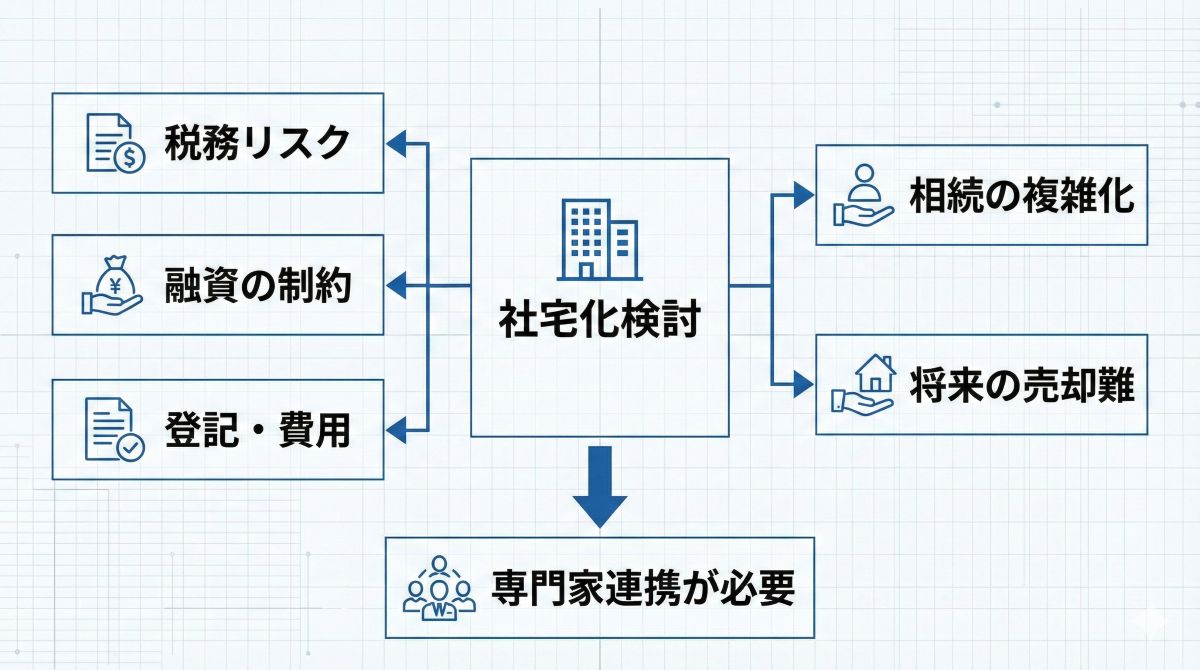
相続不動産とマイクロ法人の社宅化をイメージした住宅と書類のイラスト

参考情報の要点整理

一般的には、次のように語られています

  • マイクロ法人を作り、法人側に利益がたまりやすい状況では、個人にお金を移す手段として社宅制度が検討される。
  • 自宅を個人で持っていると、減価償却費などを経費化しにくく、住宅ローンが残っている場合もあるため、「社宅化」で見え方を変えたいニーズが出る。
  • 法人が住居を借り(または保有し)役員に貸すことで、法人側で住居費を一定範囲で処理できる可能性がある。
  • ただし、運用ルール(家賃設定や契約の形)を誤ると、税務上は役員給与扱いになるなど、リスクもある。

不動産エージェントとしての解説

まず大前提として、社宅化は「何でも経費にできる魔法」ではありません。税務上は、役員が負担すべき家賃(いわゆる賃貸料相当額)を下回ると、差額が給与課税になる考え方があり、社内規程や契約、家賃の根拠が重要です。特に広すぎる物件や豪華すぎる物件は、一般的な社宅として扱われにくい点も押さえておくべきです。

実務でつまずきやすいのは「名義」と「お金の出入口」

社宅化の話がややこしくなるのは、住まいが“生活の場”である一方で、不動産は名義が変わると税金・費用・融資条件が連動して動くからです。よくある誤解は、次の2つです。

よくある誤解(ここで事故が起きやすい)

  • 誤解1:「個人の家を法人に移せば、家計が楽になる」→ 実際には、売買や贈与の形になれば、譲渡・取得の税や登記費用が発生し得ます。ローンが残ると金融機関の承諾や借換えが必要になることもあります。
  • 誤解2:「法人で払えば全部経費」→ 役員が負担すべき家賃設定や、事実関係(本当に社宅としての契約・運用か)が伴わないと、否認リスクが高まります。

相続不動産が絡むと、判断軸が変わる

相続不動産では、まず「誰の名義にするか」「共有にするか」が出発点です。ここに法人スキームを重ねると、家族の合意形成が難しくなりがちです。たとえば、相続人の一部が法人の役員・株主で、他の相続人が関与しない場合、利益相反(誰が得して誰が損するのか)が見えにくくなります。

また、将来的に売却する可能性が高い相続不動産を、安易に法人へ移すと、後で「売りたいのに動かせない」状態になりやすいです。売却そのものが難しくなるというより、手続きと利害関係者が増えて意思決定が遅れる、これが現場の実害です。

相談例1:兄弟共有の実家を「法人で社宅」にしたい

兄弟3人で実家を相続。長男が不動産投資用に作った法人があり、「法人名義で借り上げて自分が住む(社宅)」案が出ました。しかし、家賃設定の根拠や修繕費負担、将来売却時の配分まで決めないと、他の相続人は納得しづらいです。結果として、売却か賃貸かの大方針を先に固め、社宅化の話は“その後”に回して整理しました。

相談例2:法人の利益が出ているが、住まいのローンも残っている

法人に資金が残る一方、個人の住宅ローン返済が重いケース。ここで社宅化を検討する方がいますが、ローン付き物件の名義変更はハードルが高いことが多く、賃貸への住替え+借上社宅の形が現実的な場合もあります。不動産の形(持ち家か賃貸か)で、取れる選択肢は大きく変わります。

補足:不動産実務での“見立て”

社宅化は税務論点が注目されがちですが、実務では「契約の整合性」「家賃の合理性」「融資と名義の制約」「将来の売却・相続のしやすさ」を同時に満たす必要があります。どれか1つでも欠けると、節税メリット以上に手間と摩擦が増えます。

読者向けの具体的アドバイス

まず最初に考える順番

  • 目的の確認:節税なのか、住居費の平準化なのか、相続対策なのか. 目的が違うと最適解が変わります。
  • 不動産の将来:3年以内に売却の可能性が高いなら、名義を複雑にしない方が安全です。
  • 家族の合意:相続不動産なら、共有者・相続人の納得を先に取り、後からスキームを被せない。

今すぐやらなくていいこと

  • 「とりあえず法人へ名義移転」はおすすめしません。費用と手戻りが大きくなりがちです。
  • ネットの成功例の数字だけを真マネすること。家賃設定や物件規模で税務上の扱いが変わり得ます。

専門家に相談すべきタイミング

  • 役員社宅として運用する前(社内規程・契約書・家賃根拠の作り込みが必要なため)
  • 住宅ローンが残っている/借換えが必要になりそうなとき(金融機関の制約確認)
  • 相続が絡み、共有や遺産分割協議が未確定のとき(税理士・司法書士と不動産側の同時整理が有効)

まとめ

  • 社宅化は制度として存在する一方、家賃設定・契約・運用を誤ると逆にリスクが出ます。
  • 不動産は名義が変わると、税金・費用・融資・売却のしやすさが連動します。
  • 相続不動産では、まず「共有をどうするか」「売却か保有か」を決め、スキームは後から検討する方が失敗しにくいです。
  • 迷ったら、税務だけでなく不動産実務(売却・賃貸・融資・登記)を含めて、ワンセットで相談しましょう。

制度は“正しく使えば”選択肢になります。反対に、目的や前提が曖昧なまま進めると、家族間の不信や売却の遅れといった形でコストが表面化します。焦らず、手順を踏んで整理していきましょう。

※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。一部イメージ作成にAIを活用しています

ABOUT ME
村中 健治
村中 健治
1棟収益不動産の売却・出口戦略と相続実務に強い不動産エージェント
村中 健治 / Kenji Muranaka
不動産エージェント

◆不動産売買・相続不動産・親族間売買・任意売却・収益不動産の相談に対応しています。
価格や利回りだけでなく、税金・相続・融資・出口戦略まで含めて、実務目線で判断をサポートします。

◆保有資格
宅地建物取引士 / 2級ファイナンシャル・プランニング技能士 / 上級相続診断士 / 証券外務員一種

◆対応エリア
関西圏を中心に全国対応
記事URLをコピーしました