低利回りでも相場以上?相続アパート高値売却の査定ポイントと判断基準
admin
不動産コラム | Kenji Muranaka
親や親族から不動産を相続した際、多くの方が直面するのが「このまま持ち続けるべきか、それとも売却すべきか」という悩みです。特に、誰も住む予定のない「空き家」状態の不動産は、維持費や税金の負担が重くのしかかります。
しかし、相続した不動産の売却には、知らないと損をする税金の特例や、実務上の落とし穴が数多く存在します。「とりあえず放置」していたために、数百万円単位の節税チャンスを逃してしまうケースも少なくありません。
本記事では、相続不動産の売却を検討している方に向けて、主要な税金特例の概要から、プロの視点による売却の判断基準までを分かりやすく解説します。将来のトラブルを避け、納得のいく形で資産を整理するためのヒントとしてお役立てください。
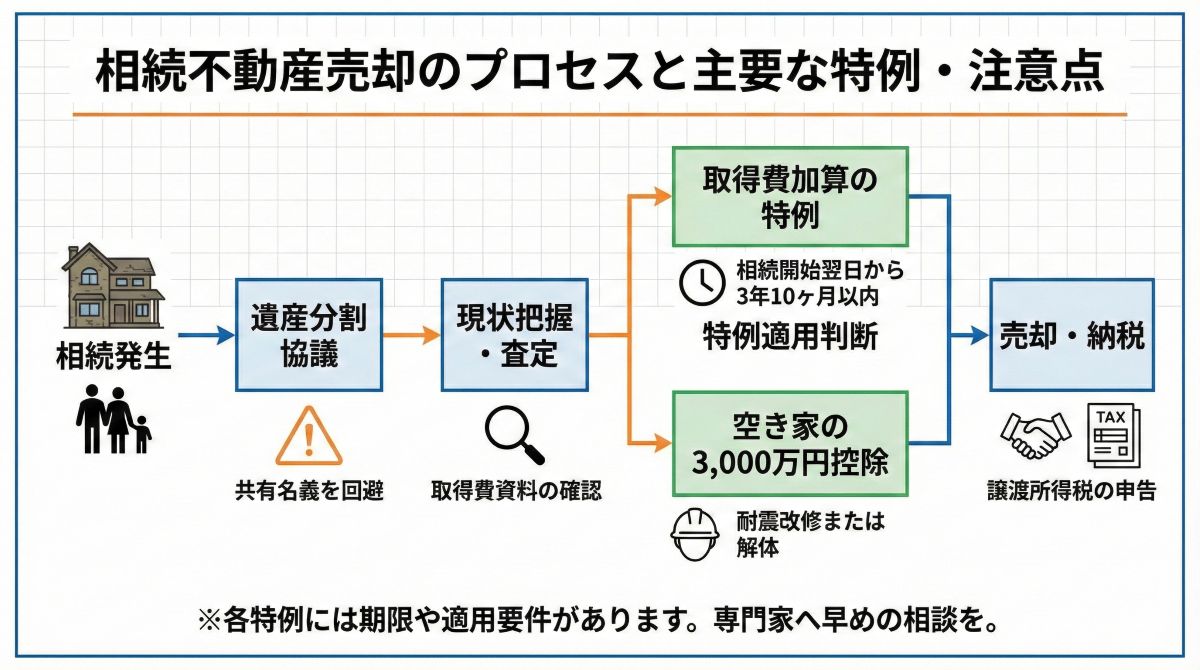
相続した不動産を売却する際、税負担を軽減するために知っておくべき基本的なポイントは以下の通りです。
これらの特例には、それぞれ「期限」や「建物の構造・築年数」といった厳しい適用要件が設けられています。特に、相続から時間が経過しすぎると利用できなくなる制度がある点には注意が必要です。
税務上の知識も重要ですが、実務の現場では「税金が安くなるから売る」という単純な話だけでは完結しません。不動産エージェントの視点から、見落とされがちな重要なポイントを深掘りします。
前述の「取得費加算の特例」などは期限が定められています。しかし、期限が迫っているからといって焦って売り急ぐと、今度は「相場より大幅に安く買い叩かれる」というリスクが生じます。税金を100万円安くするために、売却価格を300万円下げてしまっては本末転倒です。
理想的なのは、相続発生直後から「いつまでに売れば特例が使えるか」を把握し、余裕を持って売却活動を開始することです。目安として、特例期限の1年前には媒介契約を結び、市場に出す準備を整えるのが実務上の定石です。
遺産分割協議が整わないために、とりあえず「兄弟で2分の1ずつ」といった共有名義で登記してしまうケースがありますが、これは実務的に最もお勧めできない選択の一つです。売却を決める際にも全員の同意が必要となり、誰か一人が反対したり、将来的にその子供に相続が発生したりすると、権利関係が複雑化し、事実上「売れない不動産」になってしまいます。
売却を前提とするならば、「換価分割(一度誰かの名義にするか、共同で売却した後に現金を分ける)」を選択し、スムーズに意思決定ができる環境を整えることが、トラブル回避の鉄則です。
空き家の3,000万円控除を受けるためには、耐震改修を行うか、建物を解体して更地にする必要があります。解体費用は通常100万〜200万円程度かかりますが、この費用をかけてでも控除を受けるメリットがあるのか、慎重なシミュレーションが必要です。
【判断の目安】 利益(売却価格ー取得費)が大きく、譲渡所得税が高額になる場合は解体してでも特例を狙う価値があります。一方で、地方の安価な物件などで利益がほとんど出ない場合は、そのまま「古家付き」として現況で売却する方が、手残りが多くなることもあります。
相続した不動産を「負動産」にしないために、今すぐ検討すべきステップをご紹介します。
譲渡所得税を計算する際、最も重要なのが「亡くなった方がいくらでその物件を買ったか」です。これが証明できない場合、売却価格の5%を取得費として計算することになり、多額の税金が発生する可能性があります。当時の売買契約書や領収書がないか、まずは仏壇の引き出しや貸金庫などを徹底的に確認してください。
売るかどうか決まっていなくても、現在の市場価格(査定価格)を知ることは、相続人同士の話し合いにおいて重要な「物差し」になります。以下の点を確認しておくと、専門家への相談がスムーズです。
「田舎の家だから価値がない」と10年放置していた相談者様。いざ売却しようとしたところ、庭木が隣家に侵入し、不法投棄も重なって近隣トラブルに発展していました。最終的に多額の片付け費用がかかった上、建物が特定空き家に指定される一歩手前で、固定資産税の優遇措置を失うリスクもありました。早めの相談があれば、より多くの手残りを確保できた事例です。
相続不動産の売却は、単なる手続きではなく、一つの資産の形を変える「大きな決断」です。税金の特例を賢く利用することは不可欠ですが、それ以上に重要なのは、「適切なタイミングで、適切な権利関係のもと、市場のニーズに合わせた売却を行うこと」です。
税理士や司法書士といった士業の先生方は「税務や法務」のプロですが、不動産エージェントは「取引の成立と市場価値」のプロです。特例の期限を意識しつつ、信頼できる不動産会社をパートナーに選び、まずは現状把握から始めてみてください。
相続から時間が経過するほど、選択肢は狭まっていきます。少しでも不安がある場合は、早めに専門家へ相談することをお勧めします。
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。具体的な税務判断については税理士に、登記手続き等については司法書士にご相談ください。
一部イメージ作成にAIを活用しています