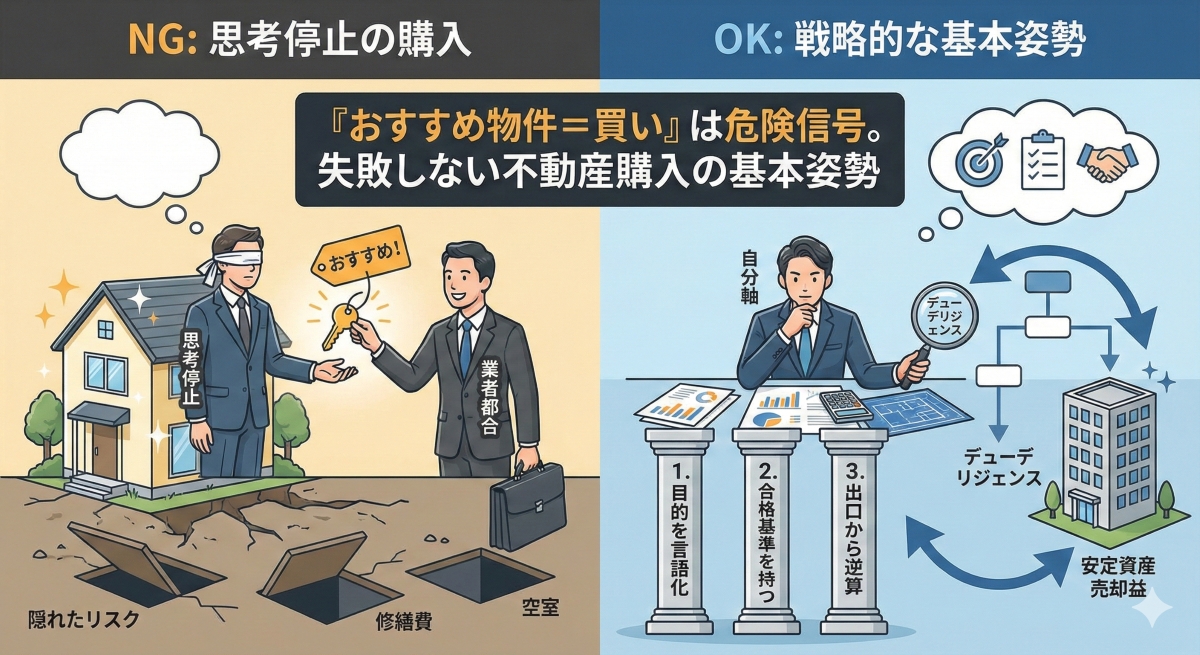
「おすすめ物件=買い」は危険?不動産投資で失敗しない購入姿勢とチェックリスト
admin
不動産コラム | Kenji Muranaka
最近、「2027年(令和9年)から“超高所得層の追加課税”が強化される」「不動産や株の売却益が大きい人は、2026年中の譲渡が有利かも」といった話題を、YouTubeやWEB記事で目にした方もいると思います。税制は細かいですが、“特別控除額”と“税率”が同時に変わると、年をまたぐだけで追加納税の判定が変わることがあります。
この記事では、一般に紹介されている改正内容(特別控除額の半減・税率引上げ)を整理しつつ、不動産実務の観点から「どんな人が影響を受けやすいか」「売却の段取りで何に気をつけるか」を、数値例も交えて解説します。
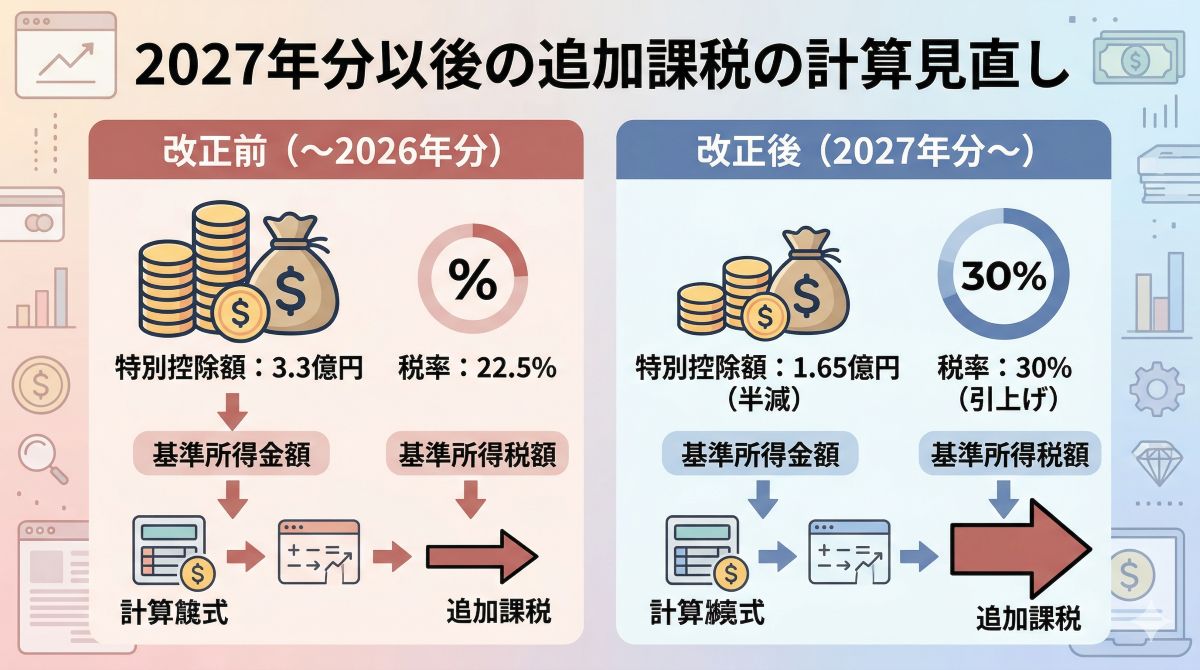
一般的には、次のように言われています
今回のポイントは、追加課税の計算で使う控除額が半分になり、さらに税率が上がることです。記事で示されている計算の枠組みは次のとおりです(用語は一般的な呼び方に合わせています)。
追加課税の計算イメージ(概念)
改正前(~2026年分):(基準所得金額-3.3億円)×22.5%-基準所得税額
改正後(2027年分~):(基準所得金額-1.65億円)×30%-基準所得税額
※「基準所得金額」「基準所得税額」の範囲には、確定申告不要制度を使える上場株式の配当・譲渡なども含まれる整理が示されています。数値の取り扱いは状況で変わるため、最終判断は税理士等で確認が必要です。
ここでは仕組みが伝わるように、まずは「差が出る部分」だけを見ます。たとえば、基準所得金額が4億円だとします。
この段階で、“算定の土台”が約5,475万円広がる計算になります(7,050万円-1,575万円)。実際の追加税額は、ここから「基準所得税額」を差し引いて決まるため、必ずしも上記がそのまま納税額になるわけではありません。しかし、控除が半減し税率が上がることで、追加課税が“出やすい方向”に動くことは読み取れます。
注意:数値例は「理解のための単純化」です
実務では、給与・事業所得など総合課税の有無、譲渡所得の内訳(不動産・株式)、源泉徴収の取り扱い、控除関係などで「基準所得税額」が変わります。したがって、売却を“年だけ”で決めるのは危険です。必ず税理士の試算と、売却条件(価格・時期・手続き)をセットで検討してください。
売主さまの相談で実際に起きやすいのが、「増税前だから急いで売る」と先に結論を置いてしまい、価格交渉で不利になったり、売り方を誤るケースです。不動産は税だけでなく、成約価格・引渡し時期・買主の融資で結果が大きく変わります。数%の値下げが、節税効果を上回ることも珍しくありません。
同じ“売却”でも難易度は物件で違います。都市部マンションは買い手が多い一方、年末に近いほど「期限が迫る売主」は交渉で不利になりがちです。郊外の戸建や空き家は、買主の検討期間が長く、リフォーム見積や住宅ローン審査で時間が伸びます。相続不動産では、相続登記・遺産分割・共有者の同意が前提になるため、売出しまでに数か月かかることもあります。
相談例1:相続した空き家を売りたいが、名義が未整理
「今年中に譲渡したい」と思っても、相続登記が未了で、遺産分割協議がまとまっていないと、売買契約の入口に立てません。税制の有利不利以前に、名義・権利の整理がボトルネックになります。まずは司法書士と登記・分割の段取りを付け、並行して査定と売却戦略を組むのが現実的です。
相談例2:収益物件の売却益が大きいが、賃借人がいる
賃借人付き(オーナーチェンジ)は、買主の評価が利回り中心になり、空室物件と相場の見方が変わります。「急いで空室にして高く売る」と考えても、立退き交渉や空室期間で収支が崩れ、トータルで損になることがあります。税だけでなく、運用収益と売却価格の両方で判断する必要があります。
最初にやること(優先順位)
焦りやすい局面では、値下げ前提で売出す、大規模リフォームを先にする、根拠の薄い節税策に飛びつくといった判断が起きがちです。まずは現状での需要と価格帯を把握し、売却戦略(媒介契約・販売方法・内覧導線)を整える方が、結果として手残りが増えやすいです。
この条件に当てはまるなら、早めの相談が安全です
税務は税理士、権利関係は司法書士、価格と売却戦略は不動産会社が得意分野です。早い段階で役割分担を作ると、譲渡時期の選択肢も、条件面の選択肢も広がります。
2027年分以後の見直しでは、追加課税の算定に使う特別控除額が3.3億円から1.65億円へ半減し、税率が22.5%から30%へ引き上げられる方向が示されています。これにより、分離課税の比率が高い方は、売却の年回りで影響が出る可能性があります。
ただし、不動産実務では「税だけ」で売却を決めると、売り急ぎの値下げや、相続手続き・測量・融資などの遅れで、かえって損になることがあります。①所得イベントの棚卸し、②概算試算、③スケジュールの現実性を押さえ、税理士・司法書士・不動産会社と連携して、納得感のある出口戦略を組み立てていきましょう。
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。 一部イメージ作成にAIを活用しています