住みながら売却は安くなる?内覧対策と査定の落とし穴、相続・共有名義の注意点
admin
不動産コラム | Kenji Muranaka
相続で不動産を引き継ぐことになったとき、多くの方が最初に直面するのは「手続きの期限」や「税金の不安」です。最近はYouTubeやWEBメディアでも「相続登記の義務化」や「実家じまい」といった話題が多く取り上げられており、情報の多さに何から手をつければよいか迷われる方も少なくありません。
特に、「とりあえず共有名義にしておけば安心」「評価額で分ければ公平」といった思い込みが、後の売却時や次世代への承継時に大きな障害となるケースを、実務の現場では数多く見てきました。
この記事では、あふれる情報を整理しつつ、不動産取引の最前線にいるエージェントの視点から、「相続不動産の売却や分割で失敗しないための実務的なポイント」を解説します。税金計算の細かな数字よりも、まずは全体の流れと落とし穴を知ることで、納得のいく判断ができるようになります。
一般的には、次のような点が重要だと言われています
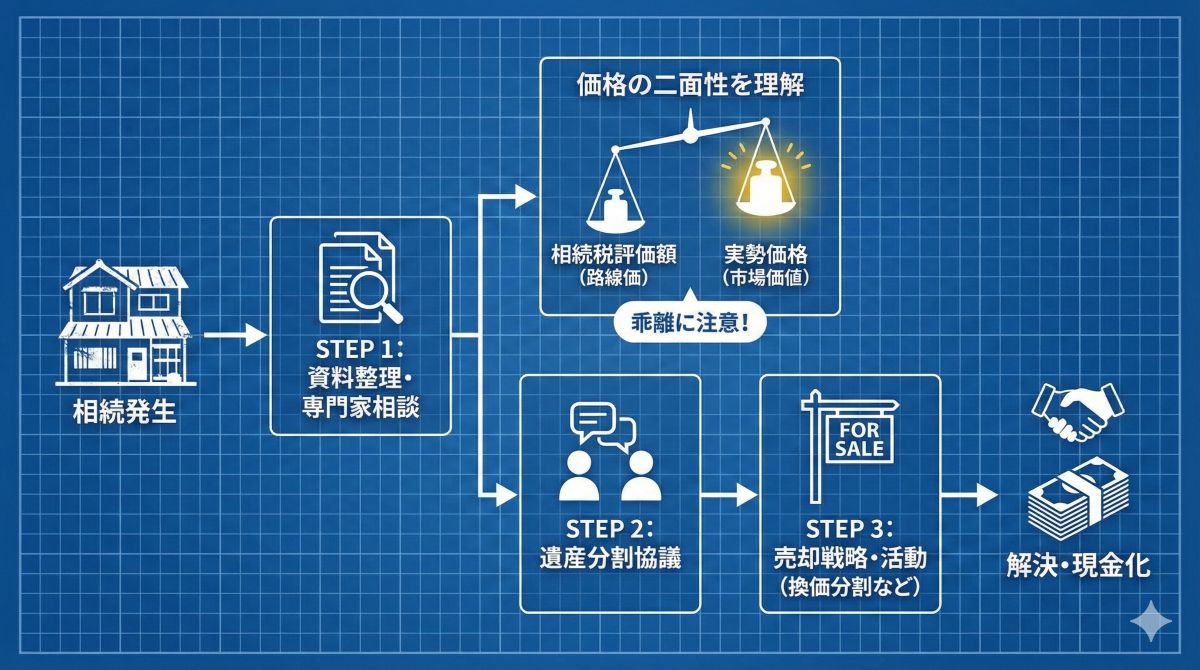
WEB上の解説では「相続税評価額をもとに遺産分割協議を行うのが一般的」とされがちですが、不動産実務の現場ではここに落とし穴があります。なぜなら、「税金の計算上の価値」と「実際に市場で売れる価格」は全く別物だからです。
例えば、路線価評価が高い土地でも、地形が悪かったり道路付けが厳しかったりすると、市場価格は大幅に下がります。逆に、評価額は低くても開発需要があるエリアなら高値で売れることもあります。税理士の先生が作成する財産目録はあくまで「税務申告用」ですので、遺産分割(誰が何をもらうか)を決める際は、必ず不動産会社による「実勢価格の査定(売却予想価格)」を取り寄せ、現実的な資産価値を把握した上で話し合うことが、後々の不公平感(争族)を防ぐ第一歩です。
遺産分割協議で話がまとまらないとき、「とりあえず法定相続分通りに共有名義にしておこう」という結論になりがちですが、売却を視野に入れているなら、これは極力避けるべき選択です。
共有名義が実務で嫌がられる理由
売却して現金を分けたいのであれば、代表者単独名義にしてから売却し、経費を差し引いた残金を分配する「換価分割(かんかぶんかつ)」という手法があります。ただし、これを安易に行うと「代表者から他の相続人への贈与」とみなされるリスクがあるため、遺産分割協議書に「換価分割のために便宜上、代表者名義にする」旨を明記するなど、司法書士や税理士と連携した慎重な設計が必要です。
不動産を売却した際にかかる税金(譲渡所得税)は、「売った金額」から「買った金額(取得費)」と「諸経費」を引いた利益に対して課税されます。相続物件の場合、親御さんがその不動産を購入した当時の資料(売買契約書や領収証)が手元にあるかどうかが死活問題になります。
資料が見つからない場合、売却額の5%相当額しか取得費として認められないルール(概算取得費)があり、結果として売却益が大きく計算され、多額の税金が発生することがあります。実家を片付ける際は、古い書類を捨ててしまう前に、不動産に関する権利証・契約書・重要事項説明書などが紛れていないか、目を皿にして探してください。
実家が古すぎて売れるか不安
「建物が古いから解体して更地にしないと売れない」と思い込み、先行して解体してしまう方がいますが、これは要注意です。解体費用の持ち出しになるだけでなく、固定資産税の住宅用地特例が外れて税金が跳ね上がったり、「空き家の3,000万円控除」の適用要件(昭和56年5月31日以前建築など)を満たすための証明が取りにくくなったりすることがあります。まずは「古家付き土地」として市場に出し、買い手の反応を見てから解体条件を付けるなどの戦略を練るのが安全です。
いきなり「売り出し」をスタートするのではなく、以下の順序で情報を整理しましょう。
今すぐやらなくていいこと(注意点)
ご自身だけで判断せず、早めに専門家へ相談すべきなのは以下のようなケースです。
特に「売却」を前提とする場合は、税理士(税務)、司法書士(登記)、不動産エージェント(市場価格・売却戦略)の3者が連携する必要があります。信頼できる不動産会社であれば、提携する士業の先生を紹介し、チームとしてサポートしてくれるはずです。
相続不動産の扱いは、感情的な面と経済的な面が絡み合い、非常に複雑になりがちです。しかし、正しい手順と知識を持っていれば、トラブルを未然に防ぎ、資産を有効に活用することができます。
大切な資産を次世代へスムーズに引き継ぐ、あるいは納得のいく形で手放すために、まずは手元の資料整理と、信頼できる実務家への相談から始めてみてください。
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情や最新の法令によって判断は異なります。具体的な税務判断や法的手続きについては、税理士・司法書士等の専門家へご相談ください。