相続不動産の遺産分割で揉めない!路線価・固定資産税・実勢価格の決め方
admin
不動産コラム | Kenji Muranaka

「親が住んでいた実家を相続したが、誰も住む予定がない」 「遠方にある古い家なので、管理も難しく、早く手放したい」
少子高齢化が進む現在、このようなご相談が非常に増えています。相続した不動産がスムーズに売却できれば良いのですが、立地や建物の状態によってはなかなか買い手がつかず、いわゆる「負動産(所有しているだけでマイナスになる不動産)」となってしまうケースも少なくありません。
今回は、インターネット上の記事などの情報も参考にしながら、実務の現場にいる不動産エージェントの視点で、相続不動産を売却する際の「解体の判断基準」や「失敗しないための進め方」について詳しく解説します。
参考とした記事や一般的な報道では、相続した実家が「売れない」ことによるリスクについて、主に以下のような点が指摘されています。
これらは紛れもない事実であり、私たち不動産業者としても「使わない不動産は早期の決断(売却や活用)が最も経済的である」と常々お伝えしています。
相続不動産の売却において、売主様が最も悩まれるのが「古い家を解体して更地(さらち)にするべきか、そのまま売るべきか」という点です。
記事などの情報では「更地にしたほうが買い手がつきやすい」と書かれていることもありますが、実務上は必ずしもそうとは限りません。ここには大きな落とし穴があります。
土地の上に家が建っている場合、固定資産税は「住宅用地の特例」により、最大で6分の1に軽減されています。しかし、売れるかどうかわからない段階で解体してしまうと、その特例が外れ、翌年からの固定資産税が約3倍〜4倍(本来の税額)に跳ね上がるリスクがあります。
「更地にすればすぐ売れる」という確約がない限り、先行して解体することはお勧めしません。特に売却活動が長期化した場合、毎年の税負担が重くのしかかります。
では、どうすればよいのでしょうか。実務でよく提案させていただくのは、「古家付き土地として売り出し、契約が決まってから解体して引き渡す(更地渡し条件)」という方法です。
この方法であれば、以下のようなメリットがあります。
古い実家の場合、隣地との境界杭が見当たらない、あるいは境界線が曖昧なケースが非常に多いです。売却にあたっては、原則として「境界の明示」が売主様の義務となります。
解体してから「実はお隣のブロック塀が越境していた」などの事実が発覚すると、トラブルの原因になります。測量や境界確認は、買主様への信頼性担保にも繋がりますので、早めに土地家屋調査士等の専門家と連携できる不動産会社に相談することが重要です。
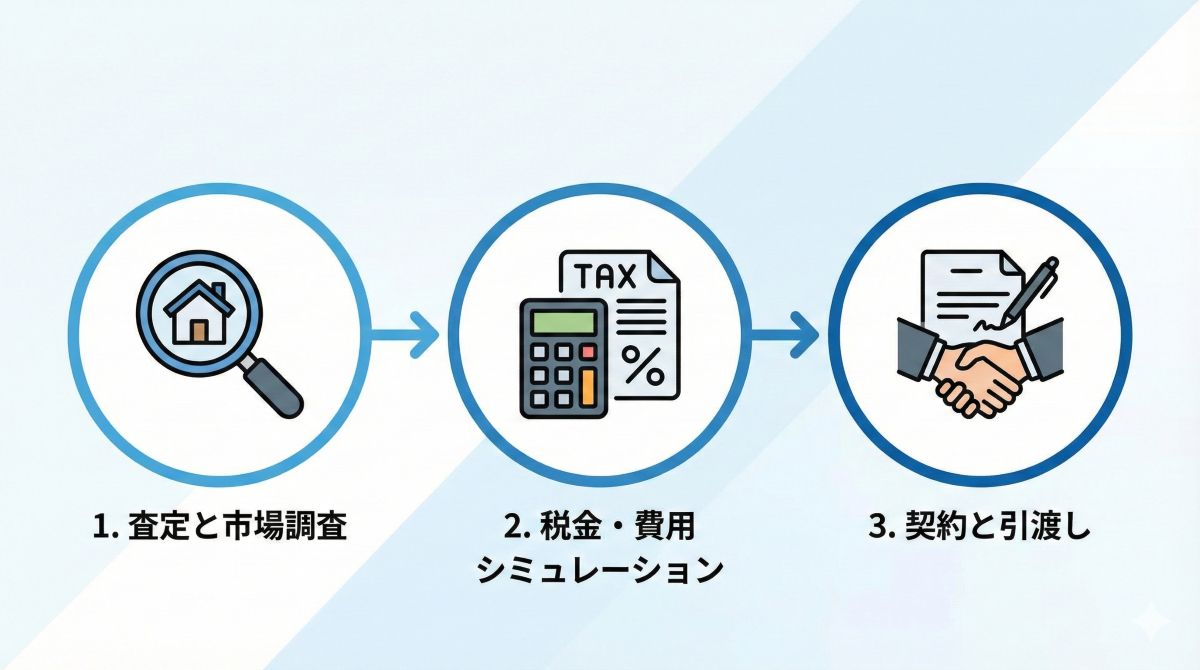
相続不動産や空き家の売却で後悔しないために、以下の手順で検討を進めてみてください。
解体等の費用をかける前に、まずは「現状のままでいくらで売れそうか」を知ることがスタートです。近隣の成約事例や市場の動向から、建物を残すべきか、更地前提の価格設定にすべきかのアドバイスを受けてください。
売却できたとしても、譲渡所得税(売却益への課税)や仲介手数料、測量費、解体費などがかかります。特に相続した空き家の場合、一定の要件を満たせば「空き家特例(譲渡所得の3,000万円特別控除)」が使える可能性があります。
この特例を使うためには「耐震リフォーム」または「取壊し(更地化)」などの要件に加え、期限(相続開始から3年を経過する日の属する年の12月31日まで)があります。税理士の確認も含め、トータルの手残り金額を計算しましょう。
遠方の実家など、頻繁に管理に行けない場合は、鍵を預けて任せられる不動産会社を選ぶことが大切です。また、一般媒介(複数社に依頼)よりも、専任媒介(1社に任せる)の方が、不動産会社側の責任感が強まり、定期的な報告義務も生じるため、遠隔地の案件には向いていることが多いです。
状況:築45年の実家。雨漏りがあり、荷物もそのまま。 対応:まずは「買取」と「仲介」の両方で査定を作成。荷物の撤去業者(遺品整理業者)を紹介し、費用見積もりを取得。 結果:荷物撤去費用を差し引いた金額で、不動産買取業者へ売却。契約不適合責任(瑕疵担保責任)が免責されたため、売主様は将来の不安なく手放すことができました。
相続不動産の売却は、単に「売れば終わり」ではありません。税金、境界問題、解体のタイミングなど、判断を誤ると手元に残るお金が減ってしまうだけでなく、将来的なトラブルに繋がることもあります。
「とりあえず解体しよう」と急ぐ前に、まずは不動産売却の実績が豊富なエージェントにご相談ください。建物が古くても、立地や条件によっては意外な需要があるかもしれません。 お客様ごとの事情に合わせて、最もリスクが少なく、経済的メリットのある方法をご提案いたします。
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。 ※一部イメージ作成にAIを活用しています。