相続登記後の不動産売却DMは減る?2026年改正と空き家で損しない進め方
admin
不動産コラム | Kenji Muranaka
相続の話し合いで、いちばん揉めやすいのが「不動産はいくらとして扱うのか」です。預貯金なら金額が明確ですが、土地や建物は“物”なので、評価の置き方で取り分が変わってしまいます。
最近はYouTubeやWEBでも「路線価なの?固定資産税評価額なの?それとも実勢価格?」といったテーマが取り上げられ、情報が増えた一方で、かえって迷う方も増えています。
この記事では、一般的に語られている論点を整理したうえで、不動産実務(売却・査定・相続案件対応)の現場目線で、失敗しない判断の軸をお伝えします。
一般的には、次のように整理されます
実務でまずお伝えするのは、評価額=売却価格ではないという点です。路線価や固定資産税評価額は、税や公的手続のための基準として設計されています。一方、実勢価額(市場価格)は、画像需要と供給、個別事情(立地・接道・日当たり・管理状態など)で変動します。
目安として、路線価は公示価格の一定割合を基準に設計され、固定資産税評価額も別の割合で調整されるため、同じ不動産でも数字がズレます。ここを理解せず「路線価が正しい」「固定資産税評価額が安いからそれで」と進めると、話が噛み合いません。
相続人のどなたかが「とりあえず不動産会社に査定を出してもらおう」と動くのはよくある流れです。ただ、査定は会社ごとに前提が違います。「早く売れる価格」なのか、「時間をかけて狙う価格」なのか、リフォーム前提なのか、現況のままなのか。基準が揃っていない査定書が並ぶと、むしろ対立が深まります。
注意点:相続税評価と“分け方の評価”は一致しないことがある
「相続税の申告は路線価でやるのに、遺産分割も路線価でいいのでは?」という誤解が起こりがちです。税務上の評価と、相続人間で公平に分けるための評価は、目的が異なります。売却する予定があるのか、誰かが住み続けるのか(代償分割)でも、合理的な基準は変わります。
調停などで評価方法の合意が作れない場合、裁判所が選任する不動産鑑定士による鑑定(市場価格ベース)を使う流れが案内されることがあります。鑑定には費用や手続きが伴い、当事者が鑑定結果を尊重する合意を前提に進むことが多い点も押さえておきたいところです。
都市部のマンションは成約事例が多く、相場のレンジが比較的見えやすい一方、郊外の戸建や農地・旗竿地・再建築不可などは、同じエリアでも個別要因の影響が大きく、机上の指標(路線価等)と実勢がズレやすいです。相続案件では、空き家期間が長い・境界が曖昧・残置物が多いなど、売却条件が相場を下押しする相談も多くあります。
相談例1:兄は「固定資産税評価額」、妹は「査定額」で対立
都内近郊の戸建で、兄は「固定資産税評価額で分ければ簡単」と主張。妹は「近所の売出しはもっと高い」と査定額を提示。そこで、まず“分割の目的”を整理し、最終的に売却して現金化する方針に統一。条件(現況・残置物・測量の有無)を揃えたうえで複数社の査定レンジを取り、中央値を基準に分割案を作ることで合意に近づきました。
相談例2:誰かが住み続ける(代償分割)で評価が難航
相続人の一人が実家に住み続けるケースでは、「売らないのに実勢価格は高すぎる」と感じる方もいます。この場合は、代償金を払う人の資金計画(住宅ローンの可否を含む)と、他の相続人の納得感のバランスが重要です。実務では、不動産会社の査定だけでなく、近隣成約事例の確認や、必要に応じて簡易査定ではなく訪問査定に切り替えて“根拠の見える化”をします。
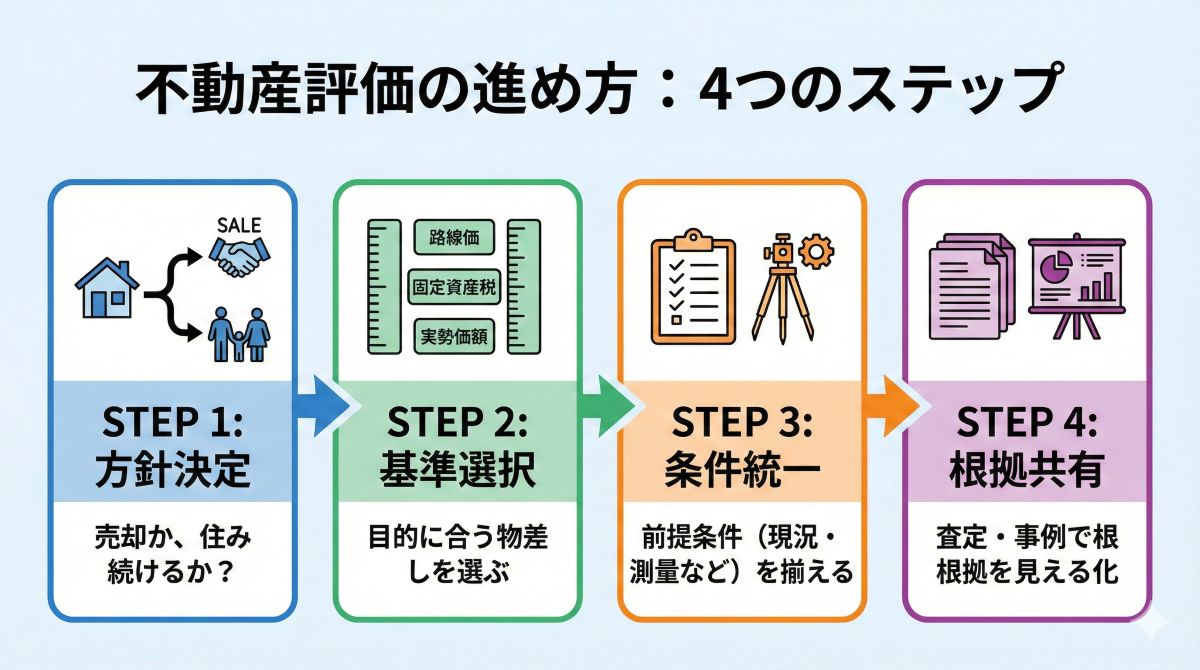
まず何から考えるべきか(順番が大事です)
逆に、今すぐやらなくていいことは「評価額を一発で決め打ちすること」です。先に基準と前提条件を揃えれば、査定や相場情報は“合意形成の材料”として機能します。
専門家に相談すべきタイミングは、次のいずれかに当てはまるときです。
遺産分割の不動産評価で大切なのは、「どれが正しい評価か」を争うより、目的に合う物差しを選び、前提条件を揃えて、根拠を共有することです。
路線価・固定資産税評価額・実勢価額は、それぞれ役割が違います。売却するなら市場目線、住み続けるなら代償金と資金計画、合意できなければ鑑定という“次の手”まで見据えて、早めに整理しておくと不安が減ります。
一人で抱えず、税理士・司法書士・弁護士、不動産会社(相続案件に慣れた担当)をうまく使い分けるのが、結果的にいちばんスムーズです。
一部イメージ作成にAIを活用しています
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。