税理士必見!親族間売買「みなし贈与」回避の鍵:適正価格算定と不動産鑑定
admin
不動産コラム | Kenji Muranaka
不動産を売買する際、相手が「親や兄弟」などの身内であれば、わざわざ不動産会社に高い仲介手数料を払いたくないと考えるのは自然なことです。「お互い合意しているのだから、個人間での手続きだけで済むのではないか?」というご相談は、実務の現場でも非常に多く寄せられます。
結論から申し上げますと、親族間売買を個人で行うことは法律上可能ですが、資金調達の方法や税務上のリスクによって、専門家を介さざるを得ないケースが多々あります。
本記事では、親族間での不動産売買を検討されている方に向けて、個人で行う場合の限界点や、不動産エージェントの視点から見た「失敗しないためのポイント」を詳しく解説します。
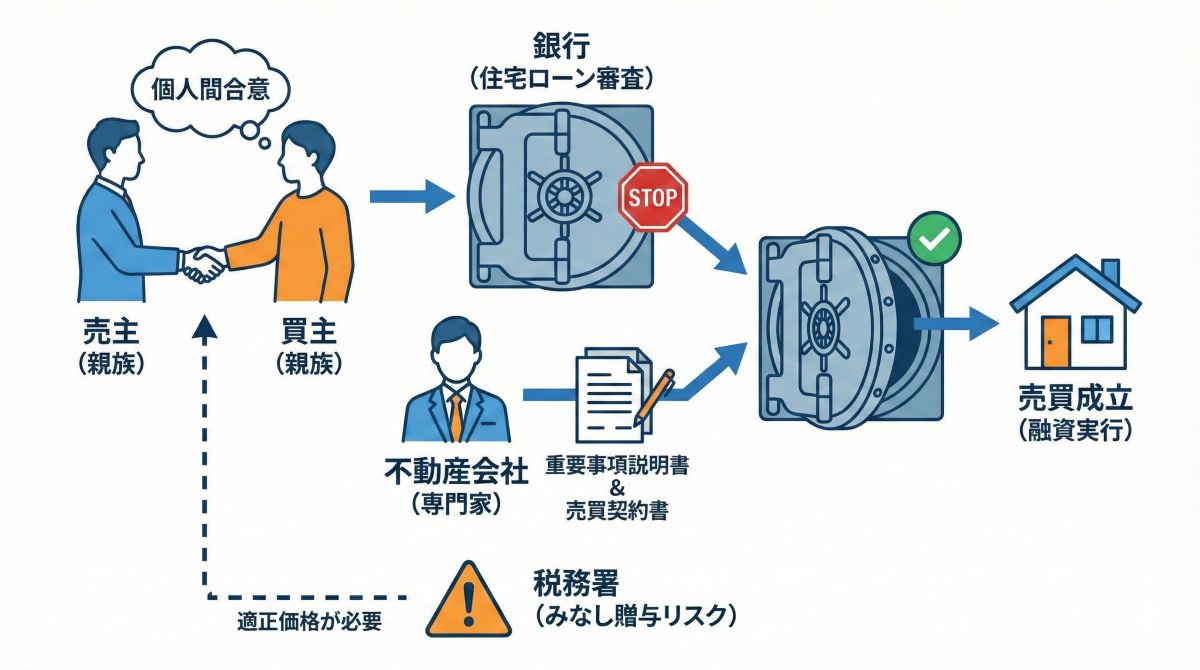
今回参考にした情報では、親族間売買を個人で行うか、プロに依頼するかを判断する「最大の分岐点」について、以下の3つのポイントで整理されています。
特に「住宅ローン」については、銀行側がコンプライアンスや物件の正当な評価を重視するため、宅地建物取引業者が介在しない契約には融資を実行しないという実情が明確に示されています。
不動産売買のプロとしての視点から、親族間売買において「なぜ専門家が必要とされるのか」をさらに深掘りして解説します。実は、書類の作成以外にも、個人では見落としがちな重大なリスクがいくつか存在します。
親族間売買で最も注意すべきは、売買価格の設定です。身内だからといって、相場よりも著しく低い価格(低廉譲渡)で取引を行うと、税務署から「差額分は贈与されたもの」とみなされ、多額の贈与税が課せられる可能性があります。
これを回避するためには、近隣の成約事例や公示価格を参考に「客観的に妥当な価格」を算出する必要があります。不動産エージェントが介在することで、根拠のある査定価格に基づいた取引が可能となり、税務リスクを軽減する防波堤となります。
先ほどの要点にもありましたが、親族間売買での住宅ローン審査は通常よりも厳しくなります。銀行側は「住宅ローンと偽った、親族への資金援助や借金の肩代わりではないか?」と警戒するためです。
不動産会社が作成する「重要事項説明書」がない契約は、物件の法的瑕疵や境界トラブルのリスクを銀行が判断できないため、審査の土俵にすら乗らないことが一般的です。また、多くの銀行ではそもそも親族間売買を融資対象外としているケースもあります。
現金決済であれば司法書士を介さず「本人申請」で登記を移すことも可能ですが、万が一提出書類に不備があったり、登記後に未告知の瑕疵(雨漏りやシロアリ被害など)が発覚したりした場合、親族であるがゆえに感情的な対立が深まり、修復不可能な関係悪化(骨肉の争い)に発展するケースを見てきました。
第三者であるエージェントが「重要事項説明」を行うことは、単なる事務作業ではなく、「この物件にはどんなリスクがあるか」を客観的に共有し、お互いの納得感を作る重要なプロセスなのです。
親族間売買を検討し始めたら、まずは以下のステップで進めていくことをお勧めします。
「自分たちでできること」と「プロに任せるべきこと」を切り分けるのが、賢明な判断基準です。例えば、書類作成と住宅ローン対応だけを不動産会社に依頼し、現地案内などは省くことで手数料を抑えるといった交渉も可能な場合があります。
また、共有名義の解消や相続が絡む売買の場合は、司法書士や税理士との連携が不可欠です。ワンストップで相談できる専門家を窓口にすることをお勧めします。
親族間売買は、一見するとシンプルに見えますが、実は「住宅ローン」「税務リスク」「将来のトラブル予防」という3つの大きなハードルが隠されています。
住宅ローンを利用する場合は、プロの介入がほぼ必須となります。一方で現金決済であれば個人間でも可能ですが、その場合でも「適正価格の算出」と「書面での合意」を怠ると、数年後に税務署からの指摘や身内同士の不和に苦しむことになりかねません。
せっかくの資産を大切な親族間で引き継ぐのであれば、安心を買う意味でも一度は不動産の専門家へ相談し、ご自身のケースにおける最適な進め方を確認してみてください。
※本記事は、一般的な情報を参考に不動産実務ের視点で整理したものであり、個別の事情によって判断は異なります。 一部イメージ作成にAIを活用しています