不動産売却のタイミング注意|相場・金利だけで決める落とし穴と判断基準
admin
不動産コラム | Kenji Muranaka
相続で不動産を引き継いだ後、「この家を売って現金化し、自分たちのライフスタイルに合った新しい住まいを買おう」と考える方は少なくありません。
しかし、相続手続きと並行して物件探しを始めると、心理的な焦りから判断が急ぎがちになります。その結果、不動産会社の「今のおすすめ物件です」という言葉に流され、後悔するケースが増えています。
昨今、YouTubeやSNSでも「営業マンのおすすめを鵜呑みにするのは危険」といった発信が目立ちますが、実務現場でもこの視点は極めて重要です。
本記事では、一般論としての注意点を整理した上で、特に「相続不動産の売却×住み替え」という複雑な状況における判断の落とし穴を、現役不動産エージェントの立場から解説します。
誤解していただきたくないのは、不動産会社の「おすすめ」そのものが悪ではないという点です。プロだからこそ知る優良物件も存在します。
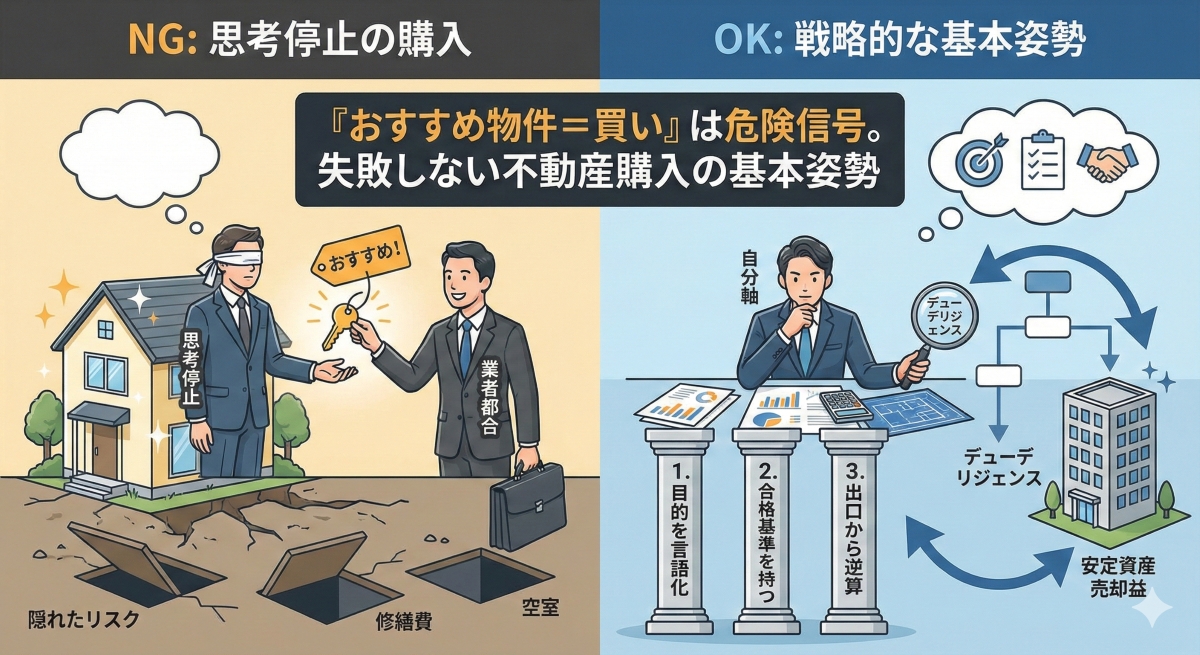
最大の問題は、買主側の判断軸がブレている状態で「おすすめ=正解」と錯覚してしまうこと。特に相続案件では、名義変更、遺産分割協議、税金、売却活動など検討事項が山積みで、正常な判断力を維持するのが難しいのが実情です。
同じ「おすすめ物件」でも、エリアによってその意味合いは変化します。
都市部では流動性が高く、人気物件はスピード勝負になりますが、郊外や地方では選択肢自体が少なく、将来の売却(出口戦略)が描きにくい傾向があります。
そのため、実務では「今の快適さ」だけでなく、将来売る・貸す可能性が少しでもあるなら、流動性(売りやすさ)を最重要の評価項目に入れることを強く推奨しています。相続後は家族構成の変化も起きやすく、想定より早く次の住み替えが必要になることも珍しくないからです。
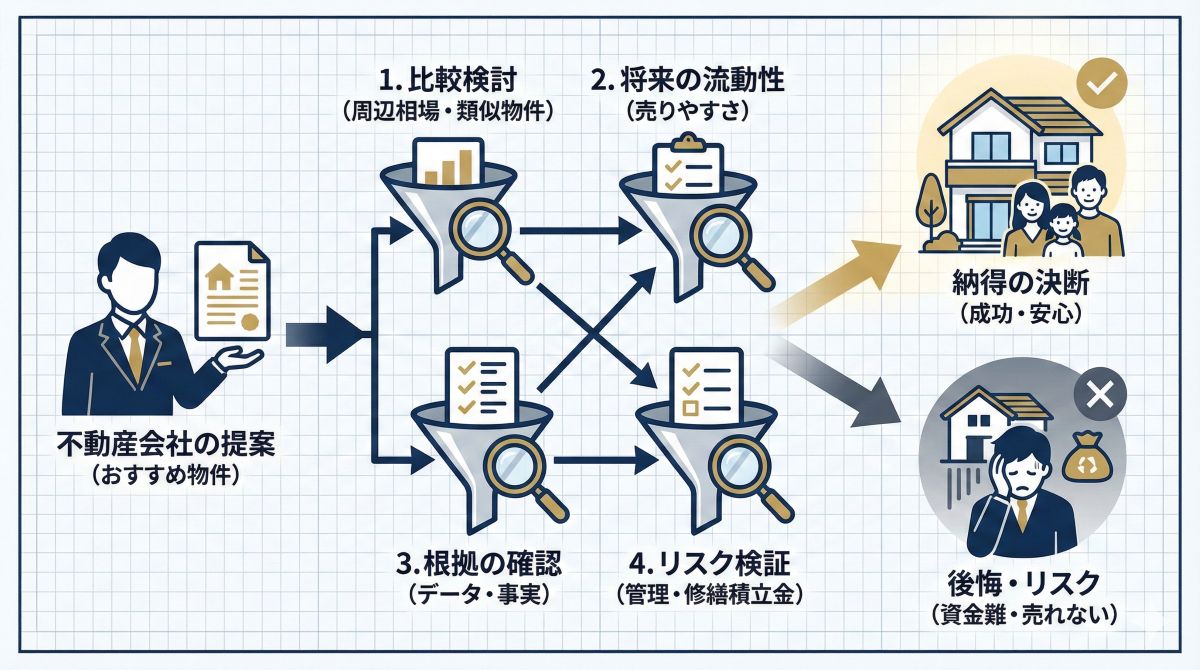
提案を受ける際は、「理由の透明性」と「比較根拠」を引き出せるかが鍵です。もし回答が「とにかく人気です」「すぐ埋まってしまいます」といった抽象論に終始する場合は、一度立ち止まりましょう。別の担当者や他社にセカンドオピニオンを求めるのが安全策です。
状況:
相続した実家の戸建てを売却し、駅近マンションへの住み替えを希望。仲介担当者から「この部屋は今しか出ない」と強く推奨された。
検証結果:
詳しく調べると、そのマンションは修繕積立金が将来急増する計画になっており、希望していた駐車場も空きがない状態だった。
結末:
「急がなくて良い」と判断し、まずは相続不動産の売却スケジュールを確定。その後、資金計画を立て直した上で別の物件を購入し、納得のいく住み替えを実現した。
不動産会社からの提案は、上手に活用すれば有益な情報源となります。しかし、相続と住み替えが重なる局面では、時間的・精神的な負荷がかかり、提示されたものを「正解」だと信じ込みたくなる心理が働きます。
失敗を避ける最大のコツは、「目的と優先順位を先に決め、数字と根拠で検証し、契約前の確認を怠らない」こと。焦りを感じる時ほど、基本に立ち返ってください。
売却と購入はセットで最適化することで、最終的な手残りの金額も、生活の満足度も大きく変わります。必要に応じて第三者の専門家の知見も借りながら、納得のいく住み替えを実現しましょう。
※本記事は、一般的な不動産実務の視点で情報を整理したものです。個別の相続事情や物件状況によって最適な判断は異なります。