離婚の財産分与で賃貸マン ションを受け取る注意点|名義変更・敷金・売却の判断基準
admin
不動産コラム | Kenji Muranaka
離婚が現実味を帯びてくると、「家は売るべき?」「ローンが残っているけど名義はどうなる?」と、住まいの問題が一気に不安の中心になります。感情面の負担が大きい時期ほど、判断を先延ばしにしてしまいがちですが、不動産は放置するとトラブルが増えやすい分野です。
最近も「離婚時の財産分与で家は売った方がいいのか?」といった内容がYouTubeやWEBで話題になっています。今回の記事では、そうした一般的な情報を踏まえつつ、現場でよく起きる落とし穴と、後悔しにくい進め方を不動産実務の視点で整理します。
一般的には、次のように語られています
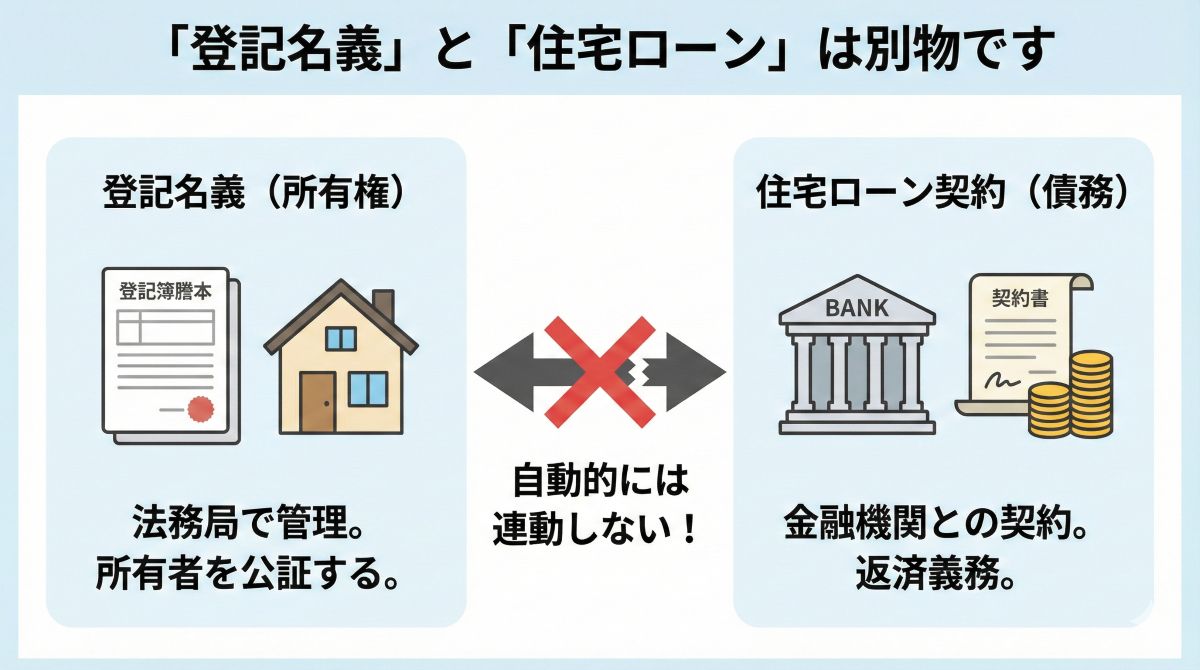
実務で一番多い誤解が、「家の名義を変えれば住宅ローンも付け替えられる」という考え方です。住宅ローンは金融機関との契約なので、名義変更や債務者の変更には金融機関の承諾が必要で、現実には承諾されにくいケースが多いです。名義だけ動かしても、元の債務者・連帯保証人の責任が残り、滞納が起きれば差押えや競売リスクがゼロではありません。
注意点
「住み続ける側が払う約束だから大丈夫」は、夫婦間の約束にすぎないことが多いです。金融機関や第三者(差押え等)に対しては別問題になり得ます。
共有名義の家は、売却・賃貸・担保提供など、重要な意思決定に共有者の同意が必要になります。離婚後に関係性が悪化すると、「売りたいのに相手が動かない」が起きやすく、買主側も嫌がるため話が進みにくくなります。特に郊外や築古で流動性が低い物件ほど、「タイミングを逃す」影響が大きいです。
家を売るかどうかは、まず市場価格(いくらで売れそうか)とローン残債(いくら残っているか)で整理します。
ここで大事なのは、査定は1社で決めないこと. エリアや物件種別に強い会社で結果が変わります。都市部マンションと郊外戸建では、売り方(広告戦略・価格調整・リフォーム要否)も違うため、同じ感覚で進めるとミスが出ます。
財産分与で不動産を相手に渡した場合でも、条件によっては分与した側に譲渡所得課税が生じる整理がされています。売却だけでなく「渡す」場合も税務上の検討が必要です。確定申告や特例の適用可否は、物件の使い方(居住用か等)や時期で変わるため、税理士等への確認が安全です。
補足(期限の話)
財産分与は、話合いがまとまらない場合に家庭裁判所の手続(調停・審判)を使うことがあります。期限については、現行の案内では「離婚後2年以内」とされる情報がある一方で、法改正により「5年」に延長される予定・施行時期が示されている資料もあります。離婚日がいつかで扱いが変わり得るため、最新の運用は必ず専門家・公的情報で確認してください。
相談例1:夫名義ローン、妻子が住み続けたい
「住み続けるなら名義を妻へ」と考えがちですが、ローンを妻単独に借換えできないと、夫の債務が残り続けます。実務では、借換えの可否を先に金融機関へ確認し、難しい場合は売却も含めて“現実的に破綻しない形”を優先して組み立てます。
相談例2:共有名義のまま離婚、数年後に売却で揉めた
離婚当時は円満でも、再婚・転職・転居などで事情が変わり、売却の同意が取れなくなることがあります。共有解消を後回しにすると、結局「動けない資産」になりやすい典型例です。
失敗回避のコツ
不動産の実務(売却・査定・ローン)と離婚条件の実務(合意書・調停)は領域が跨ります。片側だけで決めると整合が崩れやすいので、早い段階で「全体がつながる相談先」を確保すると失敗が減ります。
離婚時は、正解が1つに決まらないケースが多いです。だからこそ、感情の波が大きい時期に「決め打ち」せず、数字と契約関係を整えてから、納得できる着地を選びましょう。
※本記事は、一般的な情報を参考に不動産実務の視点で整理したものであり、個別の事情によって判断は異なります。 一部イメージ作成にAIを活用しています